
Tu cliente te dice que pagará por transferencia y, al preparar su factura, encuentras dos campos: forma de pago y método de pago. ¿En cuál debes registrar esa información?
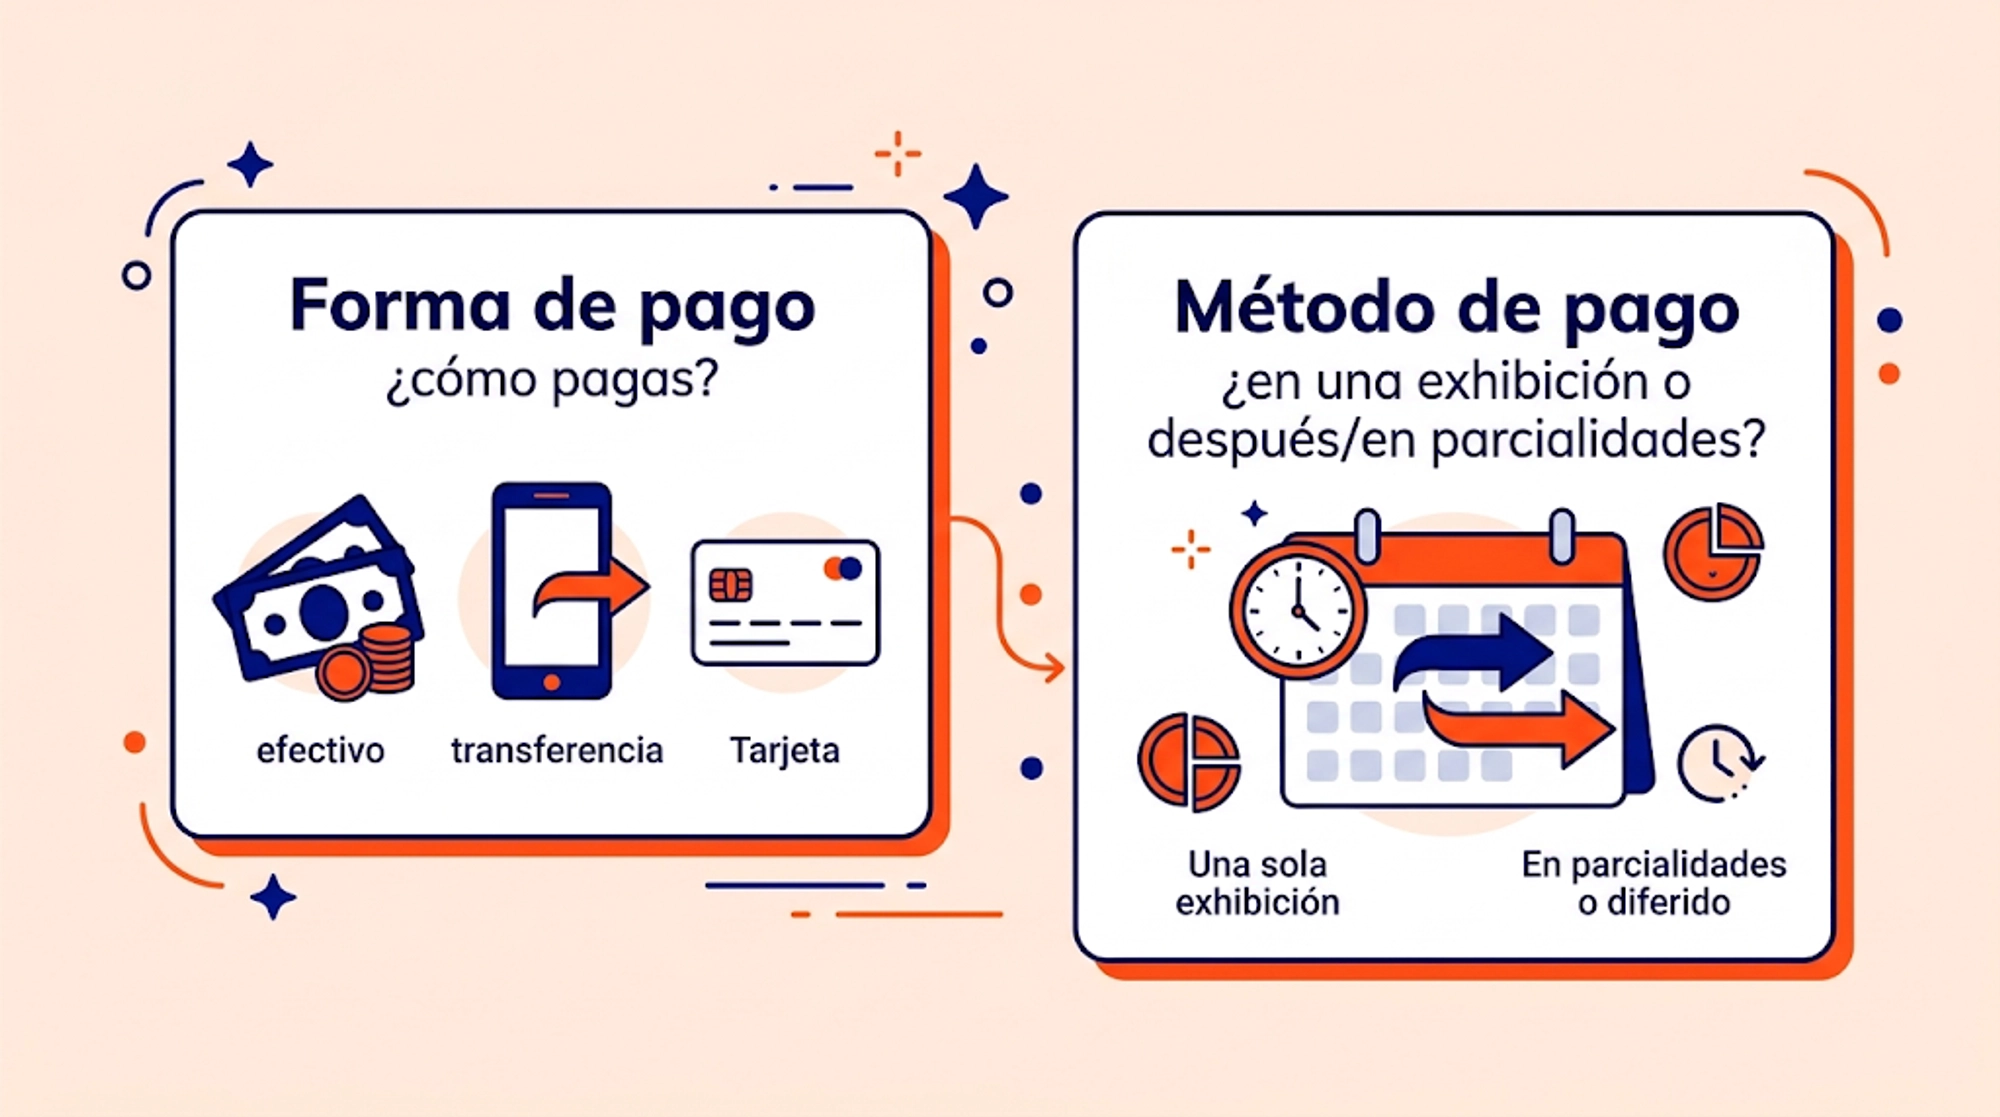
Aunque sus nombres se parecen, describen aspectos diferentes del cobro. La forma identifica cómo se paga; el método distingue entre pago en una sola exhibición y pago en parcialidades o diferido. Entender ambos datos te ayuda a preparar tus comprobantes con mayor claridad.
Forma de pago: cómo se liquida la operación
La forma de pago identifica el medio utilizado para pagar: efectivo, transferencia electrónica, tarjeta bancaria u otra opción del catálogo del SAT.
Por ejemplo, si tu cliente ya liquidó una compra mediante transferencia, ese es el medio que debes considerar al registrar la forma de pago. Si pagó con tarjeta, debes identificar si fue de crédito o de débito.
La clave 99, “Por definir”, se utiliza en los supuestos correspondientes cuando todavía no se ha recibido el pago. No significa que puedas dejar sin seguimiento cómo terminó cobrándose la operación.
Método de pago: PUE o PPD
En una factura de ingreso por una venta o servicio ordinario, encontrarás estos métodos:
- PUE — Pago en una sola exhibición. En el caso habitual, corresponde cuando recibes el pago total al facturar.
- PPD — Pago en parcialidades o diferido. Corresponde, como regla general, cuando el pago queda pendiente o se realizará en parcialidades.
PPD también contempla un único pago posterior. Que tu cliente vaya a liquidar todo mediante una sola transferencia no significa, por sí mismo, que debas elegir PUE.
Tres ejemplos para distinguirlos
Los siguientes ejemplos muestran operaciones comunes, sin aplicar la facilidad especial de PUE que explicamos más adelante.
| Situación | Método de pago | Forma de pago en la factura de ingreso |
|---|---|---|
| Recibes el pago completo por transferencia al facturar. | PUE | Transferencia electrónica de fondos |
| Entregas el servicio y acuerdas un único pago para el mes siguiente. | PPD | 99 — Por definir |
| Acuerdas que tu cliente liquide la operación en varias parcialidades. | PPD | 99 — Por definir |
La diferencia está en las condiciones del cobro, no únicamente en el medio que tu cliente piensa utilizar. Estas combinaciones siguen el criterio general publicado por el SAT para facturas de ingreso.
La excepción: ciertos pagos recibidos dentro del mismo mes
La regla 2.7.1.39 de la Resolución Miscelánea Fiscal para 2026 permite utilizar PUE aunque todavía no recibas el total al emitir el CFDI, siempre que:
- Se haya pactado o se estime recibir el importe completo a más tardar el último día del mes de emisión.
- Registres PUE y la forma en que recibirás el pago.
- Efectivamente cobres la totalidad dentro de ese plazo.
Si cambia la forma de pago, la regla exige cancelar y emitir nuevamente el comprobante con la forma correcta. Si no cobras el total al cierre del mes, contempla sustituirlo por uno con PPD y forma 99, además de emitir los comprobantes de pago correspondientes a los cobros recibidos.
Aplicar esta facilidad requiere dar seguimiento al cobro. Antes de usarla de manera habitual, revisa con tu contador que tu operación cumpla las condiciones.
¿Cómo se relaciona PPD con el complemento de pagos?
Cuando facturas con PPD, recibir el dinero también requiere seguimiento documental. En los supuestos aplicables, debes emitir el CFDI con complemento para recepción de pagos, vinculado con la factura correspondiente.
Esto incluye operaciones a crédito que se liquidan mediante un único pago posterior: el complemento no se limita a los cobros divididos en varias parcialidades.
Para organizarte, conserva la fecha del cobro, el importe recibido, el medio utilizado y la referencia de la factura que se está pagando.
Qué revisar antes de emitir tu factura
Antes de timbrar, confirma estas tres preguntas:
- ¿Ya recibiste el importe completo? Revisa el movimiento real y compáralo con el total de la operación.
- ¿El pago quedó pendiente o se dividió? Documenta las condiciones acordadas con tu cliente.
- ¿Estás aplicando alguna facilidad? Identifica sus requisitos y quién dará seguimiento a su cumplimiento.
Compartir esta información entre ventas, administración y contabilidad ayuda a que quien emite la factura conozca las condiciones reales del cobro.
Si buscas una herramienta para llevar este proceso, conoce FacturaLink. La plataforma permite emitir CFDI y comprobantes con complemento de pagos, además de ofrecer integración mediante API para sistemas propios. Revisa sus soluciones y elige las que se adapten a tu operación. Facturación electrónica sin complicaciones.
Fuentes oficiales consultadas — 25 de octubre de 2026: